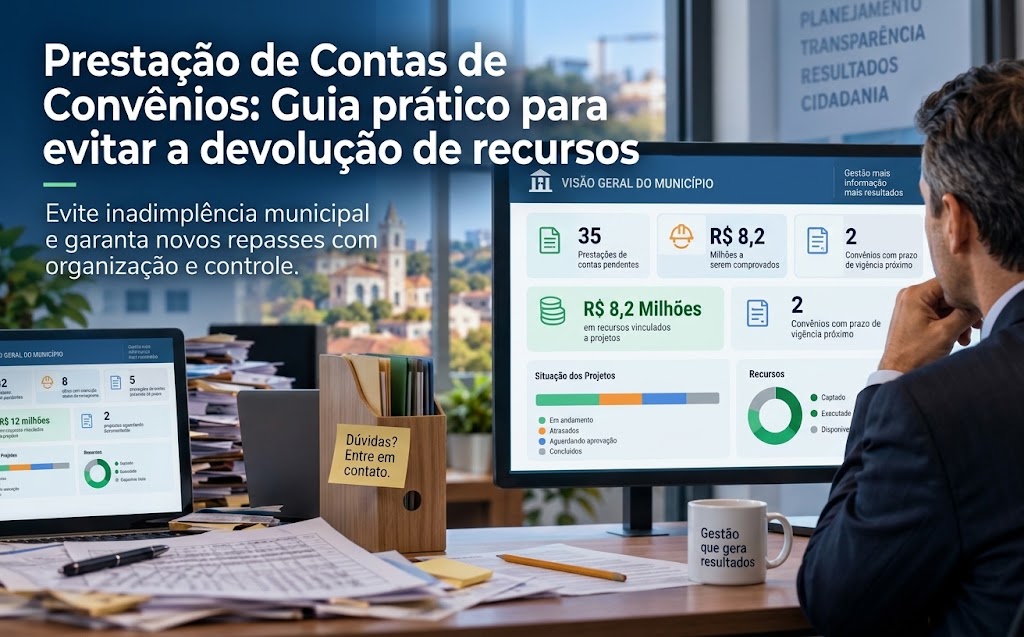
Prestação de Contas de Convênios: Guia prático para evitar a devolução de recursos
A reprovação de contas e a perda de prazos em convênios podem paralisar repasses e deixar o município inadimplente. Entenda as principais falhas na prestação de contas públicas municipais e veja um passo a passo para organizar documentos, prazos e comprovações sem correr riscos.
Breno Ryoti
Publicado 16/9/2026
Prefeituras que precisam acompanhar emendas, convênios e execução com mais clareza
Quero conhecerA fase final da gestão de convênios municipais é frequentemente uma das mais críticas para a administração pública. A prestação de contas não serve apenas para comprovar onde o dinheiro foi investido, mas para garantir que o município continue apto a receber novos repasses federais e estaduais.
Mesmo com a execução física concluída, falhas na documentação ou inconsistências financeiras podem levar à glosa de despesas, obrigando a prefeitura a devolver recursos ao Tesouro — além do risco de inclusão em cadastros de inadimplência (como o CAUC e Transferegov).
Para evitar que projetos concluídos se tornem passivos jurídicos e financeiros, reunimos as melhores práticas para organizar o processo do início ao fim.
Principais motivos que levam à reprovação de contas
Perda do prazo de vigência: Deixar para reunir a documentação nos últimos dias do prazo final.
Falta de nexo causal: Não comprovar a relação direta entre a movimentação bancária da conta específica e o pagamento do fornecedor/serviço.
Ausência de comprovação física: Obras ou entregas sem relatórios fotográficos, medições detalhadas ou termos de recebimento definitivo.
Divergência no objeto: Alterações na execução do projeto original sem prévia aprovação do concedente via termo aditivo.
Checklist prático de organização documental
Para garantir uma prestação de contas tranquila, a equipe municipal deve centralizar e verificar os seguintes itens ao longo de todo o ciclo do convênio:
Documentação bancária: Extratos da conta específica do convênio (da abertura ao encerramento) e comprovantes de rendimento de aplicações.
Documentação fiscal e contratual: Notas fiscais atestadas, processos licitatórios, contratos, termos de homologação e comprovantes de pagamento.
Comprovação de execução: Relatórios de medição assinados por engenheiros responsáveis, fotos com geolocalização e relatórios de cumprimento do objeto.
Termos e aditivos: Cópias de todas as repactuações, prorrogações de oficio ou aditivos de valor e prazo.
O papel do monitoramento contínuo
O maior erro das gestões municipais é tratar a prestação de contas como uma etapa isolada no fim do contrato. A organização deve ocorrer em tempo real: a cada medição realizada ou parcela paga, o documento correspondente deve ser arquivado e vinculado ao respectivo empenho.
Com um acompanhamento centralizado e contínuo, a prefeitura ganha previsibilidade, reduz a dependência da memória técnica de servidores e garante a transparência necessária para manter o município sempre adimplente e pronto para novos investimentos.